2.69亿!硅片涨价潮下国产龙头再增持!

半导体硅片涨价潮中,国产硅片龙头立昂微再次出手。
10月9日,硅片企业立昂微公告,拟增持旗下12英寸硅片子公司金瑞泓微电子3.6221%股权。这是继9月完成3.18亿元股权收购后,公司近期又一次增持硅片资产。
此次交易正值硅片价格回升。7月起,硅片企业立昂微旗下金瑞泓硅片业务宣布涨价10%—15%;进入9月,市场又传出2027年12英寸硅片长约进一步涨价的预期。
涨价与连续增持交汇,硅片企业立昂微为何此时加码12英寸硅片?
01
份额超61%
国产硅片龙头再出手
硅片企业立昂微正在进一步提高对旗下半导体硅片资产的持股比例。交易完成后,硅片企业立昂微直接持股比例将由57.4403%提高至61.0624%。
金瑞泓微电子并非新收购的业务,而是立昂微早已控股的12英寸硅片核心生产平台。 该公司成立于2018年,具备从硅单晶锭到研磨片、抛光片及外延片的完整生产能力,承担立昂微12英寸硅片的生产制造。
事实上,这已是硅片企业立昂微近期第二次收购旗下硅片业务的少数股权。
今年9月,硅片企业立昂微刚以3.18亿元完成浙江金瑞泓11.4705%股权收购,实现对其全资持有。浙江金瑞泓主要经营6—8英寸硅片,同时也是金瑞泓微电子的股东之一;后者则聚焦12英寸硅片。
两次交易合计约5.87亿元,均涉及国投创业退出。通过连续收购,硅片企业立昂微进一步提高了对6—12英寸硅片核心资产的权益比例。
硅片企业立昂微的动作之所以值得关注,还在于其在国内半导体硅片市场的竞争地位。
2025年,硅片企业立昂微全尺寸半导体硅片出货量折合4.78亿平方英寸,约占全球硅片出货总面积的3.68%。
其中,特色重掺硅片是其主要竞争优势。根据公司披露,8英寸硅片在国内主要客户端的国产采购占比约40%;12英寸重掺砷、重掺磷低阻产品的国产采购占比超过50%。
在产品和客户方面,立昂微12英寸特色砷烷外延片已实现批量供应,MCZ超低氧抛光片进入国内外高压IGBT市场,并稳定供应Vishay、安森美、力积电及Tower等海外客户。
从6—8英寸成熟业务,到12英寸特色硅片,立昂微已经形成一定的规模、技术和客户基础。 此次连续增持并非直接扩产,而是在现有产业布局基础上,进一步提高对核心资产的权益比例。
02
半年扭亏4221万
12英寸硅片业务发生什么变化?
金瑞泓微电子的盈利变化,是此次增持的重要背景。
根据公告,2025年,金瑞泓微电子实现营业收入9.41亿元,净亏损1.20亿元。2026年上半年,其营收达到6.17亿元,相当于上年全年的65.6%;净利润转正至4221.16万元。
作为立昂微12英寸硅片的重要生产平台,金瑞泓微电子的经营表现与上市公司相关业务密切关联。
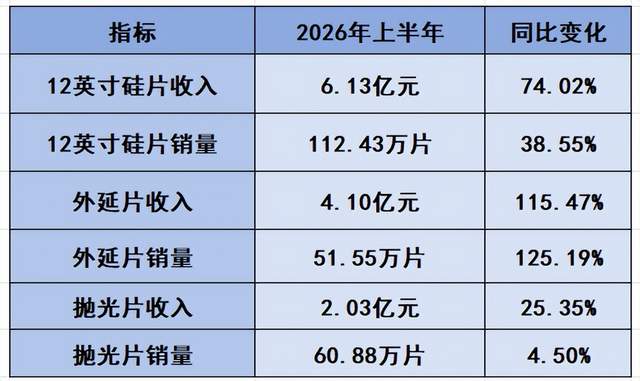
数据来源:立昂微2026年半年报
首先,产能利用率提升,推动单位成本下降。
2026年上半年,立昂微12英寸硅片销量达到112.43万片,同比增长38.55%,相当于2025年全年销量的约63%。
随着出货规模扩大,产线折旧、人工等固定成本得以摊薄。2026年一季度,立昂微12英寸硅片业务毛利率达到6.70%,较上年同期的-33.12%提高39.82个百分点;半年报进一步确认,该业务毛利率已经转正。
其次,高附加值外延片成为主要增长来源。
上半年,立昂微12英寸外延片收入同比增长115.47%,明显高于抛光片25.35%的增幅。按半年报数据测算,外延片贡献了12英寸硅片业务约八成的同比收入增量。
外延片收入占比从上年同期的54.01%提高至66.87%。由于外延片通常具有更高销售单价,其收入占比提高,有利于改善12英寸硅片业务整体的产品结构。
第三,部分重掺低阻产品已出现供需趋紧。
立昂微半年报披露,公司12英寸重掺系列外延片产能达到15万片/月,订单饱满;部分低电阻率外延片受产能限制,出现交期延长甚至订单延迟交付。
这些产品主要用于功率器件、电源管理等领域。随着AI服务器电源等应用需求增长,部分高规格重掺硅片订单增加,部分产品销售价格也出现上涨。
由此可见,立昂微12英寸硅片业务已从此前的产能投入和亏损阶段,开始体现出规模出货与产品结构优化带来的经营效益。
03
硅片最高涨超50%
谁先吃到红利?
2026年以来,半导体硅片市场迎来新一轮涨价。
据9月行业报道,2027年12英寸外延片新长约预计涨价15%—25%,抛光片涨幅或超40%,部分客户订单预期涨幅甚至超过50%。
AI算力、存储及功率器件需求增长,叠加部分高规格产品供应趋紧,推动硅片价格回升。
但需求回暖、价格上涨,并不意味着所有硅片企业同步盈利。
以沪硅产业为例,2026年上半年,其300mm硅片销量同比增长超过90%,收入增幅却不足60%。
公司整体营收23.17亿元,同比增长36.51%,但归母净亏损达到9.65亿元。公司表示,部分产品价格下降、前期高成本库存消化,以及研发和财务费用增加,影响了利润表现。
西安奕材同样如此。今年上半年,其12英寸硅片销量约500万片,同比增长29.75%,月产能已超过100万片,但归母净亏损仍达2.89亿元。
原因之一是此前签订的长期订单锁定了部分销售价格,新一轮市场涨价尚未充分反映在上半年业绩中;同时,新产线爬坡及折旧也持续影响盈利。
相比之下,立昂微在重掺特色产品领域具有一定差异化优势。
其12英寸重掺砷、重掺磷衬底外延片已实现量产,部分产品衬底电阻率最低达到0.0009 Ω·cm,面向AI服务器电源、功率管理芯片等应用。目前,公司部分重掺低阻外延片订单饱满、交期延长,价格及产品结构改善已在经营数据中有所体现。
这些变化表明,本轮硅片市场回暖具有明显的结构性特征:订单增长、价格上涨与盈利改善,在不同产品和企业之间存在时间差。
04
估值74亿元
硅片企业立昂微为何此时增值?
对于立昂微而言,此次收购能够进一步提高其享有的子公司权益,却不会直接增加金瑞泓微电子的产能或利润。
真正决定投资价值的,仍是未来盈利能力。
目前,金瑞泓微电子已实现阶段性扭亏,立昂微12英寸硅片业务毛利率也由负转正。但2027年长约价格能否兑现、重掺外延片订单能否持续增长,以及新增产能的利用率和折旧压力,都将影响后续盈利表现。
此外,此次收购仍处于公开挂牌阶段,最终能否成功摘牌及成交价格尚不确定。
从立昂微到沪硅产业、西安奕材,2026年国产12英寸硅片企业已经呈现明显分化:部分特色产品率先改善盈利,大规模新增产能仍面临成本和价格压力。
立昂微此时增持,值得关注的不仅是2.69亿元交易本身,更是硅片涨价周期中,国产厂商能否将产品优势、客户订单与产能规模持续转化为利润。
本文为哔哥哔特资讯原创文章,未经允许和授权,不得转载,
审核编辑 黄宇
相关文章
-
PCB设计外包公司怎么选?看这4个硬标准
-
测控信号调理链路是什么
-
AMD Vitis™ IDE接入DeepSeek和Qwen:开启Agentic AI辅助开发之旅
-
PLC与变频器的结合使用注意事项
-
激光焊接技术在焊接逆变器散热器中的工艺
-
普华基础软件DRIVECORE TC4 IT1 AUTOSAR V1.1预集成包正式发布
-
卓尔凡电力科技:200V变380V三相隔离变压器出口日本解决方案
-
船舶岸电与船用设备调试,卓尔凡变频电源应用介绍